
Generar el Modelo 202 de una sociedad
El Modelo 202 calcula cada pago fraccionado a cuenta del Impuesto sobre Sociedades, sobre la cuota del último ejercicio (art. 40.2 LIS) o sobre la base imponible del periodo (art. 40.3 LIS).
Antes de empezar
- Plan Starter, Professional o Enterprise. El plan Gratuito solo incluye los modelos 303 y 111.
- Rol de titular, administrador o estándar con la sociedad asignada. El usuario de solo consulta no ve el botón Nuevo modelo.
- Cliente con CIF de sociedad y datos de empresa completos. Una sociedad en grupo de consolidación fiscal no presenta el 202, sino el 222; el sistema avisa si la ficha de empresa lo tiene marcado.
- Para el art. 40.2, el Modelo 200 del ejercicio anterior generado. Para el art. 40.3, la contabilidad del periodo al día.
Paso 1. Abrir el formulario
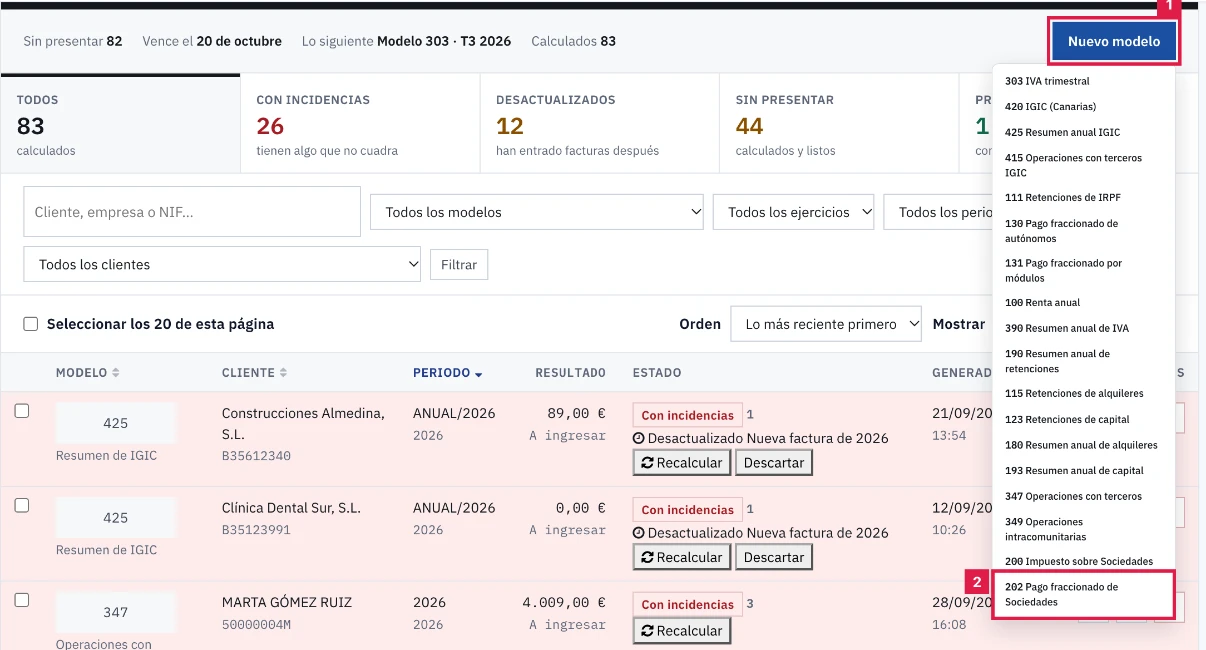
En el menú lateral, Fiscal > Modelos y presentación > Modelos Fiscales. Pulsar Nuevo modelo (1) y elegir 202 Pago fraccionado de Sociedades (2).
Paso 2. Elegir la sociedad y el periodo
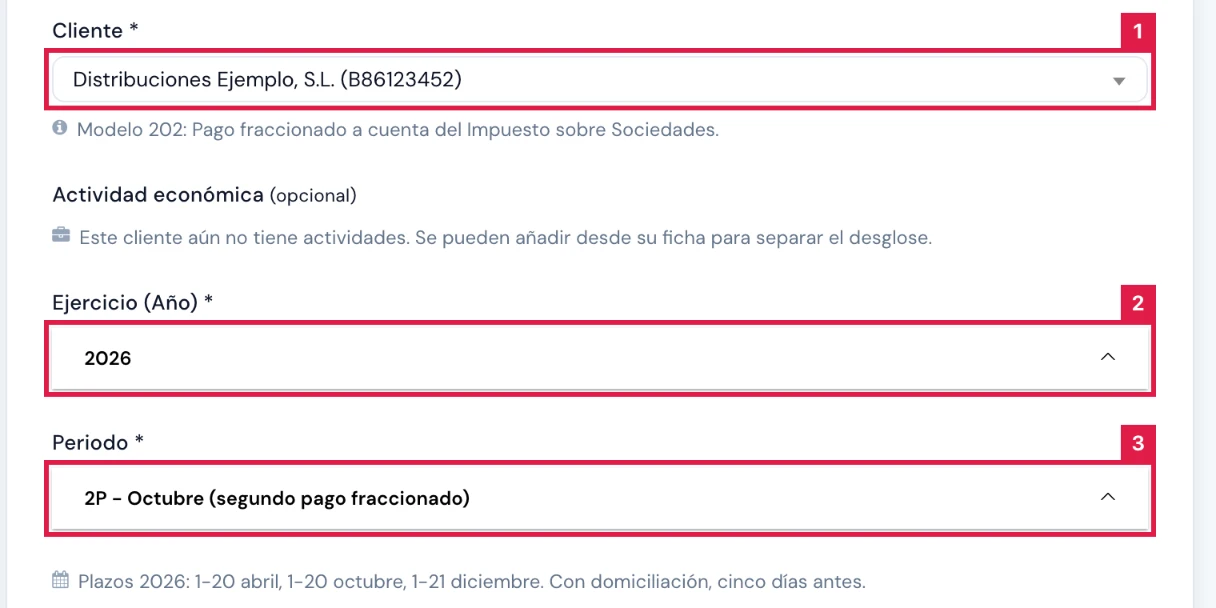
Bajo Periodo, la ayuda indica los plazos del ejercicio elegido. Si el día 20 es inhábil, el vencimiento pasa al siguiente día hábil; la domiciliación vence cinco días antes.
- Cliente (1): elegir la sociedad. La lista parte de «— Seleccionar la sociedad —» y cada opción muestra nombre y NIF.
- Actividad económica (opcional): etiqueta para localizar el modelo en el listado. El cálculo agrega todas las actividades del NIF.
- Ejercicio (Año) (2): año de los pagos fraccionados.
- Periodo (3): 1P - Abril (primer pago fraccionado), 2P - Octubre (segundo pago fraccionado) o 3P - Diciembre (tercer pago fraccionado).
Paso 3. Elegir el método de cálculo
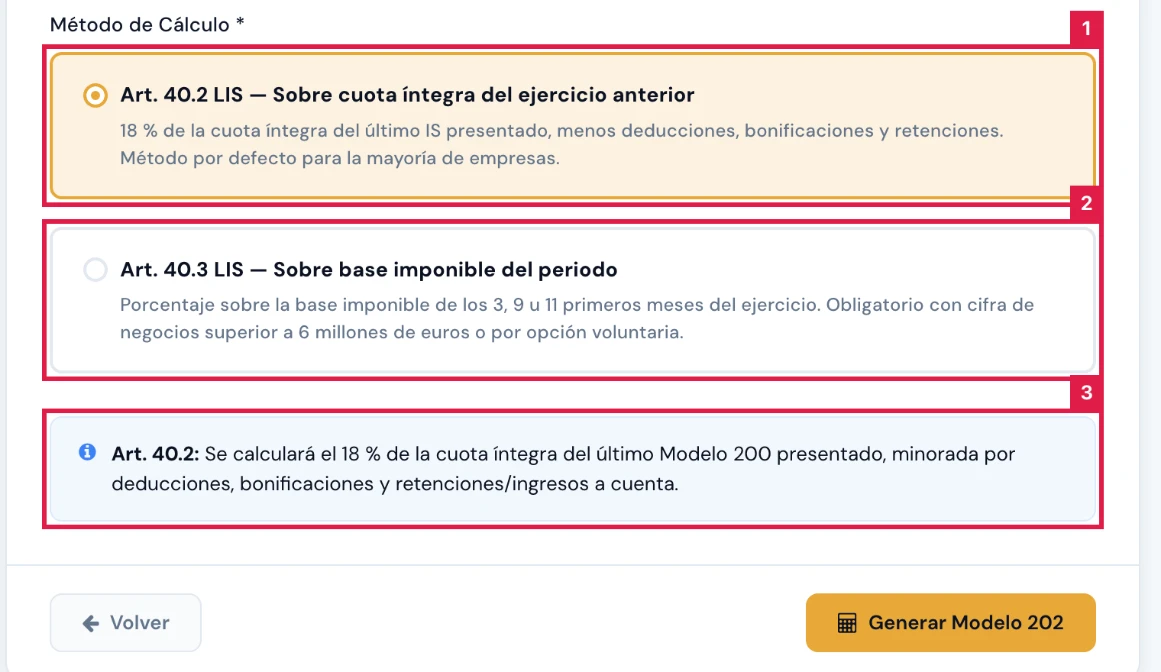
Campo Método de Cálculo, con dos tarjetas:
- Art. 40.2 LIS — Sobre cuota íntegra del ejercicio anterior (1): método por defecto, sobre el 18 % de la cuota del último ejercicio.
- Art. 40.3 LIS — Sobre base imponible del periodo (2): obligatorio con cifra de negocios superior a 6 millones de euros o por opción voluntaria.
- El aviso inferior (3) describe el método elegido.
Paso 4. Generar el modelo
Pulsar Generar Modelo 202; el botón indica Generando... mientras calcula. El sistema abre directamente la ficha con el aviso «Modelo 202 generado correctamente.».
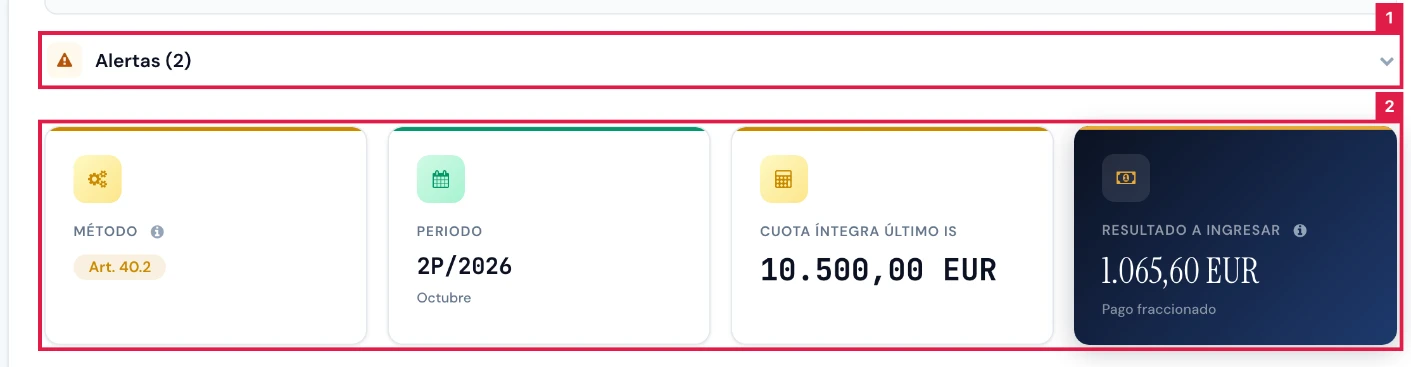
- El bloque plegable Alertas (1) reúne los avisos del cálculo.
- Las tarjetas (2) son Método, Periodo, Cuota Íntegra Último IS (o Base Imponible Periodo con el art. 40.3) y Resultado a Ingresar.
- La fila de datos de la cabecera indica Periodo, Ejercicio y Método.
Paso 5. Revisar el desglose del cálculo
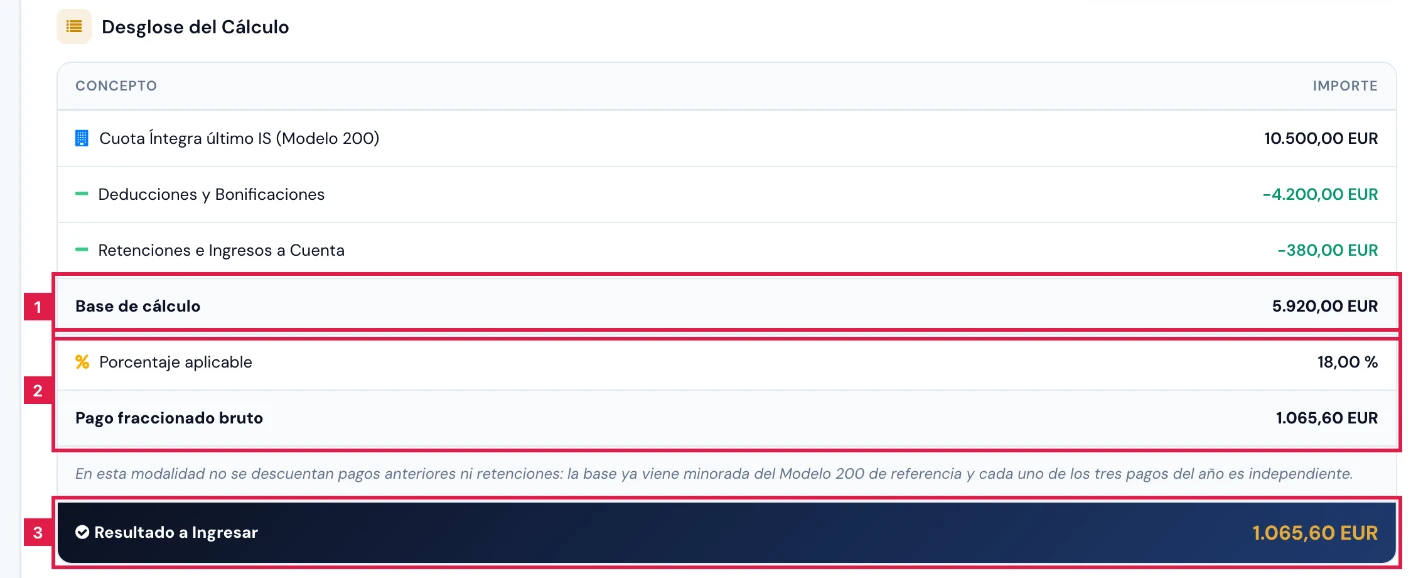
Tabla Desglose del Cálculo, con las columnas Concepto e Importe y cierre en Resultado a Ingresar.
- Con el art. 40.2: la Cuota Íntegra último IS (Modelo 200), minorada por deducciones, bonificaciones, retenciones e ingresos a cuenta, da la Base de cálculo (1).
- Porcentaje aplicable y Pago fraccionado bruto (2): el 18 % de esa base. No se descuentan pagos anteriores: cada pago del año es independiente.
- Resultado a Ingresar (3) es el importe del pago.
- Con el art. 40.3: Base Imponible del periodo acumulado, tipo aplicable, Pago fraccionado bruto, pagos fraccionados anteriores del ejercicio y retenciones. Con cifra de negocios desde 10 millones, el pago mínimo de la DA 14ª LIS actúa como suelo: se ingresa el mayor.
Paso 6. Descargar el fichero oficial
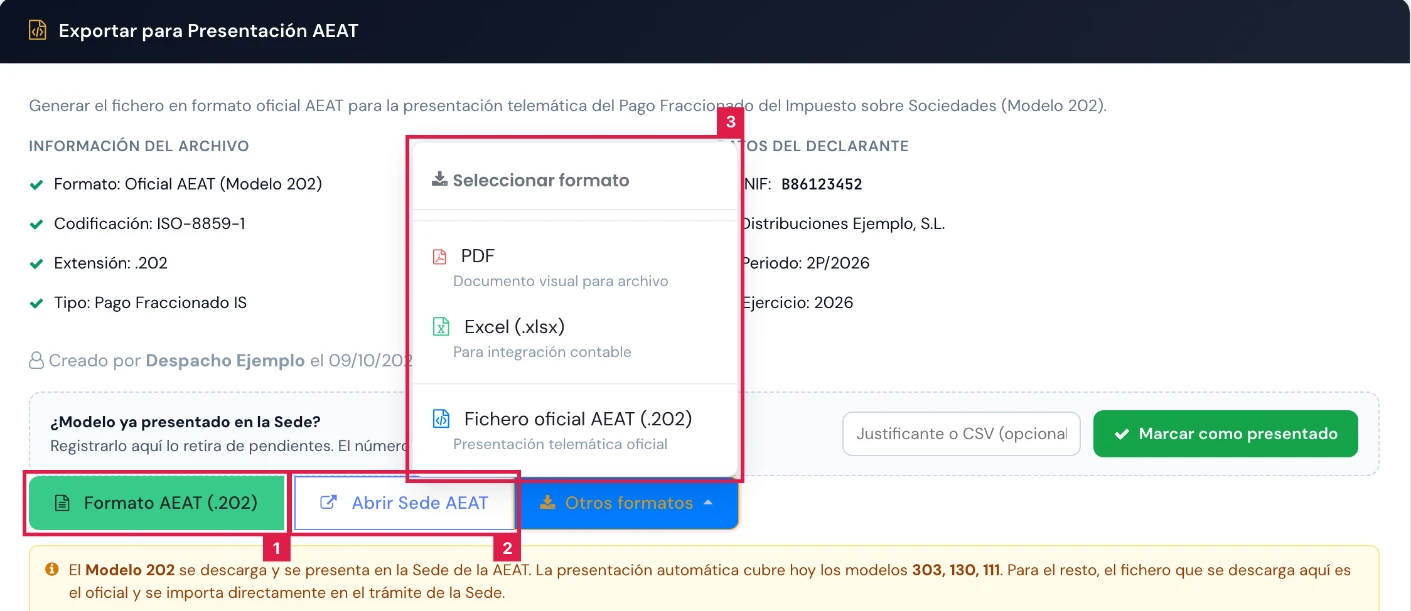
Bloque Exportar para Presentación AEAT, con formato Oficial AEAT (Modelo 202), codificación ISO-8859-1 y extensión .202.
- Pulsar Formato AEAT (.202) (1) para descargar el fichero.
- Abrir Sede AEAT (2) abre el trámite de presentación.
- Otros formatos (3) ofrece PDF, Excel (.xlsx) y Fichero oficial AEAT (.202).
Resultado
El modelo queda en Fiscal > Modelos y presentación > Modelos Fiscales con el periodo 1P, 2P o 3P del ejercicio. Su resultado figura como Pagos Fraccionados (Modelo 202) en la liquidación del Modelo 200 de la sociedad.
Campos del formulario
| Campo | Qué admite | Obligatorio | Efecto |
|---|---|---|---|
| Cliente | Sociedades de la cartera con NIF | Sí | Sociedad declarante. |
| Actividad económica (opcional) | Actividades del cliente o «Sin asignar» | No | Etiqueta para el listado; el cálculo agrega todo el NIF. |
| Ejercicio (Año) | Año del ejercicio | Sí | Ejercicio al que corresponden los pagos. |
| Periodo | 1P Abril · 2P Octubre · 3P Diciembre | Sí | Pago fraccionado que se calcula; periodo del modelo 1P, 2P o 3P. |
| Método de Cálculo | Art. 40.2 LIS · Art. 40.3 LIS | Sí (art. 40.2 por defecto) | Cuota del último ejercicio o base imponible del periodo. |
Problemas frecuentes
- «Debe seleccionar un periodo (Abril, Octubre o Diciembre).»
- El periodo no está elegido. Seleccionar 1P, 2P o 3P.
- «El Modelo 202 de este periodo ya existe. Figura en el listado; usar «Recalcular» para actualizarlo.»
- El pago fraccionado de ese periodo ya está generado. Abrirlo desde el listado y usar Recalcular.
- Aviso de grupo en consolidación fiscal.
- La sociedad pertenece a un grupo consolidado y no presenta el 202, sino el Modelo 222. Revisar la marca en los datos de la empresa.
- «El plan contratado no incluye la generación del Modelo 202 - Pagos Fraccionados IS. Mejorar el plan para desbloquearlo.»
- El plan Gratuito no incluye el modelo. Pasar a Starter o a un plan superior.
- «El Modelo 202 no es aplicable a este cliente. …»
- El motivo figura en el propio aviso. En un caso excepcional, habilitar el modelo en la ficha del cliente, sección Modelos tributarios aplicables.
- «No se pudo conectar con el agente fiscal.»
- El servicio de cálculo no responde. Repetir la generación pasados unos minutos.
Prueba CopilotGestoria gratis
30 días gratis. Sube tu primera factura en 2 minutos.
Crear cuenta gratis