
Cuadrar el Modelo 303 con el libro de IVA
El cuadre compara el IVA devengado y el IVA soportado del 303 con las facturas registradas del periodo y lista las que componen el libro. Solo consulta: no modifica el modelo.
Antes de empezar
- Modelo 303 generado del cliente, con NIF o CIF informado en su ficha. El cuadre está disponible para quien puede ver el modelo.
- Facturas del cliente procesadas, con su periodo de deducción dentro del trimestre del modelo.
- Las facturas excluidas de la contabilidad, las de ejemplo y las eliminadas no entran en la comparación.
Paso 1. Abrir la ficha del Modelo 303
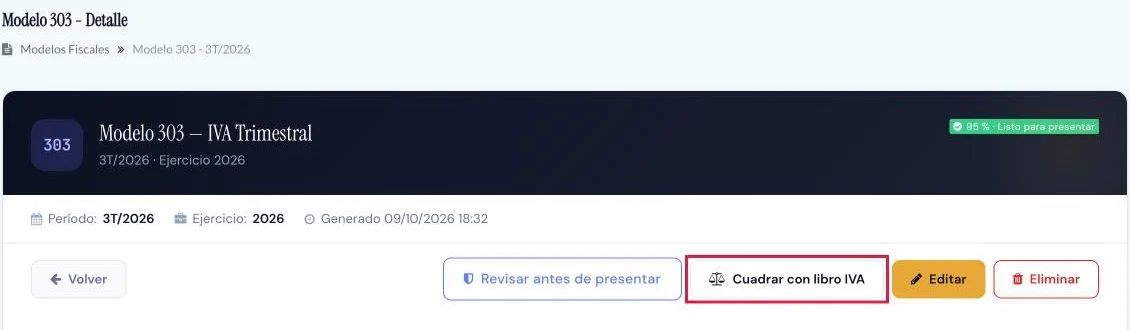
En Fiscal > Modelos y presentación > Modelos Fiscales, abrir la ficha con el ojo. Cuadrar con libro IVA (1) figura en la barra superior.
Paso 2. Lanzar la comparación
Pulsar Cuadrar con libro IVA. Se abre el diálogo Cuadre con el libro de IVA con el mensaje «Comparando con las facturas del periodo...».
Paso 3. Leer el veredicto
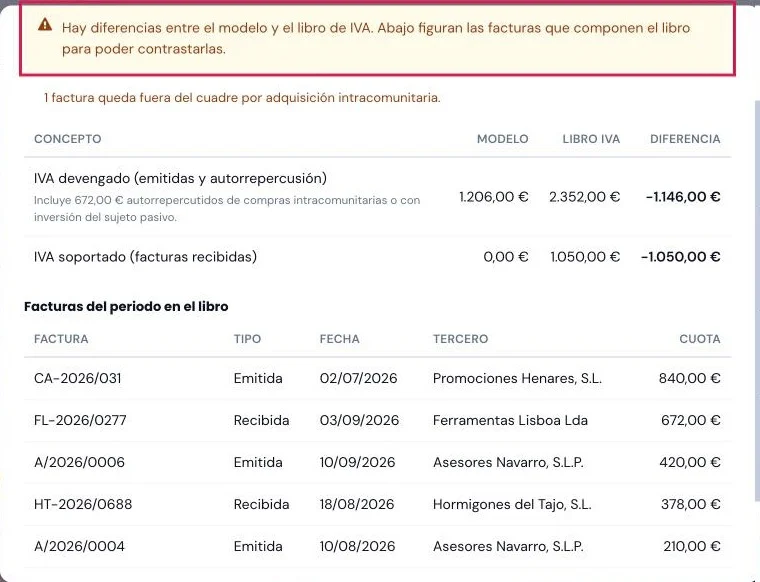
La primera línea indica el periodo y el recuento: «Periodo 3T/2026 · N emitidas · N recibidas.». Debajo, un banner (1):
- Verde: «No se han encontrado diferencias entre el modelo y las facturas registradas de este periodo.»
- Rojo: «Hay diferencias entre el modelo y el libro de IVA.» La lista de facturas figura más abajo.
Paso 4. Interpretar la tabla de diferencias
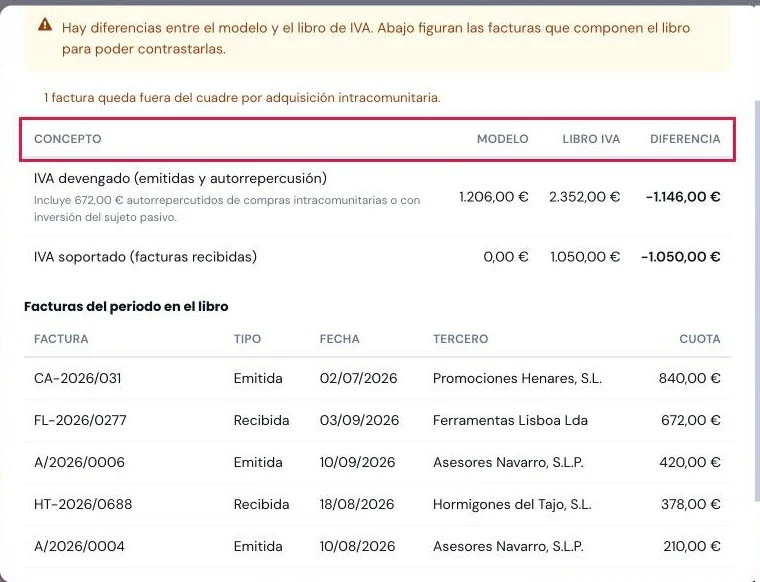
La tabla tiene las columnas Concepto, Modelo, Libro IVA y Diferencia (1), con dos filas:
- IVA devengado (emitidas y autorrepercusión): casilla 30 del modelo frente a las emitidas y a las compras con autorrepercusión.
- IVA soportado (facturas recibidas): casilla 41 del modelo frente a la cuota deducible de las recibidas.
- La diferencia en rojo señala una línea que no cuadra; las inferiores a 1 € se consideran redondeos.
Paso 5. Revisar lo que queda fuera del cuadre
Bajo el banner, una lista indica las facturas apartadas, con frases como «1 factura queda fuera del cuadre por otro territorio fiscal.».
- Motivos habituales: otro territorio fiscal (IGIC o IPSI) y otra moneda sin tipo de cambio.
- Las emitidas o rectificativas con inversión del sujeto pasivo o adquisición intracomunitaria también se apartan.
- «Hay N rectificativas cuyo NIF no coincide con este cliente» indica abonos sin lado determinado: ni restan de ventas ni de compras.
Paso 6. Contrastar con las facturas del libro
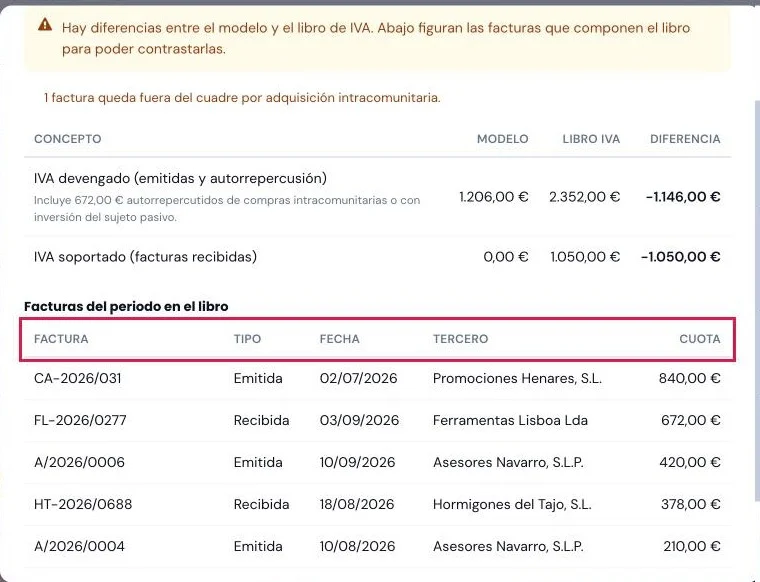
El apartado Facturas del periodo en el libro lista, de mayor a menor cuota, las facturas que componen la cifra.
- Columnas Factura, Tipo (Emitida o Recibida), Fecha, Tercero y Cuota (1).
- La insignia abono marca una rectificativa; N% deducible marca una deducción parcial del IVA soportado.
- Sin facturas: «No hay facturas registradas en este periodo de deducción.»
Paso 7. Resolver las diferencias
El cuadre no corrige nada. Para resolver una diferencia:
- Corregir la factura de origen: periodo de deducción, porcentaje de deducción, clasificación o alertas pendientes.
- Volver a la ficha del 303 y pulsar Recalcular para regenerar el modelo con los datos actuales.
- Repetir el cuadre hasta que las dos filas queden sin diferencia.
Resultado
El gestor sabe si el 303 coincide con el libro de IVA del periodo y, si no, en qué línea y con qué facturas contrastarlo. El modelo no cambia hasta recalcularlo o editarlo.
Problemas frecuentes
- «No se puede conciliar: el modelo no tiene ejercicio.»
- El modelo carece de periodo. Eliminarlo y generarlo de nuevo desde Nuevo modelo.
- «No se puede conciliar: el cliente no tiene NIF/CIF configurado.»
- Informar el NIF en la ficha del cliente y repetir el cuadre.
- «No se pudo realizar el cuadre. Volver a intentarlo en unos minutos.»
- La consulta no ha respondido. Cerrar el diálogo y repetirla pasados unos minutos.
- La factura de un trimestre aparece en otro.
- Cuenta el periodo de deducción. Revisarlo en la ficha de la factura.
- El libro no muestra una factura que sí está en el listado.
- Puede estar excluida de la contabilidad, sin procesar por completo o apartada por territorio o moneda.
Prueba CopilotGestoria gratis
30 días gratis. Sube tu primera factura en 2 minutos.
Crear cuenta gratis